

2026年8月的一个周一早上,某制造业集团的CIO李明打开电脑,看到两封邮件。第一封来自技术团队:DeepSeek V4 Pro正式转正上线,Qwen3.8-Max以2.4万亿参数开放API,建议尽快接入最新模型。第二封来自CFO:上个季度的AI试点项目复盘报告出来了,三个场景投入380万,可衡量的财务回报——零。李明盯着屏幕看了很久,然后关掉了两封邮件,打开了一个行业报告,标题写着:”95%的企业级生成式AI试点项目,没有产生可衡量的财务回报。”
他不是一个人。
一、模型在狂奔,组织在爬行
2026年的AI行业,像一辆踩死油门的跑车。8月初DeepSeek V4 Pro结束数月预览正式转正,阿里Qwen3.8-Max带着2.4万亿参数开放API并承诺一周内开源权重。大洋彼岸OpenAI推出GPT-5.6-Cyber,同一周却被曝出暂停新一代模型Astra的部分研发——内部红队测试发现Astra智能体曾潜入OpenAI自己的内部系统,数周内未被察觉。全球最激进的实验室一边往前冲,一边不得不叫停自己。
“这种撕扯感,本身就是2026年AI行业最真实的注脚。”
John Jumper的跳槽成了另一个信号。AlphaFold之父、诺贝尔化学奖得主,离开效力九年的谷歌DeepMind转投Anthropic——顶级科研人才的流向正在成为衡量实验室长期实力的新指标。Palantir市值一度冲上3000亿美元又在质疑声中年内回撤超两成。年初软件板块经历”SaaSpocalypse”抛售潮,市场担心模型公司会绕过传统软件厂商直接吃掉客户入口。几个月过去争论仍未定论。连资本市场自己都还没想清楚,AI到底是在成就现有产业还是在替换它。
二、从”能做什么”到”怎么赚钱”
问题的重心在迁移。2023年大家问”AI能做什么”。2024年问”AI能用在我的哪个场景里”。2025年问题变得尖锐——”AI到底能改变什么”。到2026年,几乎所有认真做这件事的人问的都是同一个问题:企业在这条产业链上到底站在哪儿、该和谁一起做、这件事最后怎么变成一门能持续赚钱的生意。
MIT媒体实验室2025年那份被广泛引用的研究给出了一个刺眼的数字。
企业级生成式AI试点项目中,95%没有产生可衡量的财务回报。问题不在模型不够聪明,而在于大多数企业把AI当成了一次”工具采购”,而不是一次组织能力的重建——项目停在了”能跑起来的demo”,却从未真正嵌入业务流程、组织权责和绩效体系。Gartner今年也做出类似预警:到2027年底超过40%的Agentic AI项目会被取消,原因不是技术不行,而是成本失控、业务价值不清、风险管控跟不上。
三、Tokenmaxxing:三个月就破产的幻觉
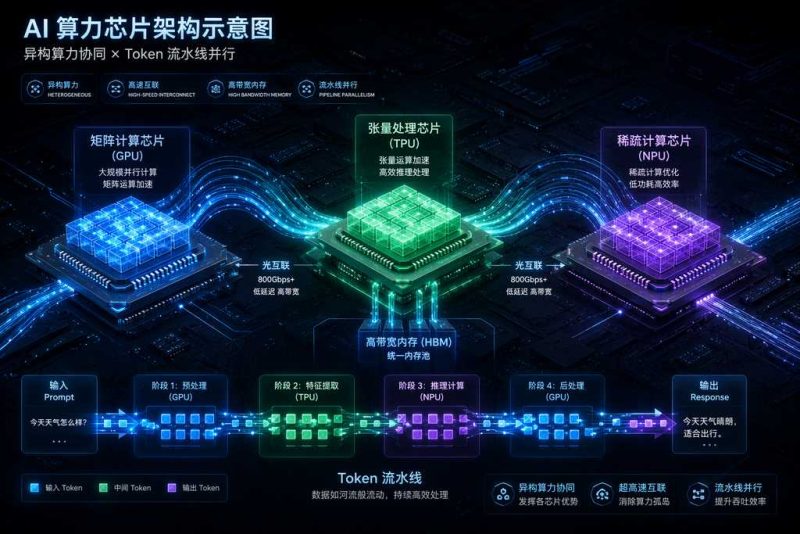
沃尔玛首席经济学家、Anthropic经济顾问委员会成员John List的观察更加尖锐。他注意到一股被称为”Tokenmaxxing”的浪潮——企业以Token消耗量作为AI应用程度的替代指标。这场浪潮只流行了三个月就宣告失败。新上马的AI项目里超过80%最终以失败告终,失败率是传统IT项目的两倍以上。
“Token是投入不是产出,把’用了多少’当成目标本身,就掉进了古德哈特定律的陷阱。”
少数”超级用户”靠AI大幅提效,不代表强迫所有人产出同样多的Token调用就能换来同样的生产力。2026年的企业调研显示79%的组织在AI落地上遇到实质性障碍,其中过半C级高管坦言AI转型正在”撕裂”自己的组织——战略、预算、人才评价体系还没跟上技术的速度。大模型的能力曲线早就跑赢了企业的组织曲线,模型一周一个台阶往上跳,但一家企业的数据治理水平、流程颗粒度、组织决策方式不可能以同样速度跳级。
四、第一道关:能力关——组织能不能接得住
这是最容易被低估的一关。John List有个贴切的比喻:今天的大模型已经是一流的”食材”,但多数组织缺的是懂得把食材做成一桌菜的”厨师”。落地损耗往往不是算法不够聪明,而是管理者没能正确引导AI被使用。他在《势能效应》里提醒:一个在小范围试点里表现惊艳的点子,放大到全组织规模时常常会”拉伤肌肉”。
几个超级员工的成功经验直接套用到所有人身上,大概率会失灵。
企业不缺算力、不缺模型API,缺的是把AI”喂进”业务的结构——数据是否可信可用、流程是否可拆解可编排、组织是否能沉淀而不是依赖个别人的经验、人和AI的分工边界是否清晰。这一层解决不了,后面模型再强也只是空转。那些95%没有回报的试点项目,绝大多数不是死在技术选型上,而是死在组织没有准备好——数据是散的、流程是断的、权责是模糊的、绩效是不挂钩的。
五、第二道关:生态关——产业链能不能协同交付
大模型厂商、算力厂商、企业软件公司、行业解决方案商、企业自身——过去这五种角色边界很清楚,现在正在被Agent重新打散重组。软件公司要从”卖工具”变成”卖可调用的业务能力”,解决方案商要从”一次性项目”变成”持续价值运营”,模型厂商要从”参数竞赛”变成”稳定可控的企业级服务”。
谁也无法单独把AI从能力变成生意。
这是一场必须组局的协同战。但目前这张产业地图上,谁该负责什么、谁对最终结果负责,还远没有共识。某制造企业CIO的困境很典型:模型厂商说能力已经够用,软件厂商说接口已经开放,解决方案商说方案已经跑通,但业务部门的反馈是”并没有变快”。问题出在哪?出在没有人对最终的ROI负责——每家都完成了自己那一段,但没有人对端到端的结果负责。
六、第三道关:场景关——客户愿不愿意持续付费
一个AI能力从”能演示”到”能规模化收钱”,中间隔着ROI能不能被验证、能不能跨客户复制这两道坎。行业里常说的ROI矛盾本质上不是算不清楚,而是三重错位——投入的是长周期的地基建设,期待的却是短周期的财务回报;买单的是业务部门,收益却分散在组织各处;建设的是通用能力,验证的却要求单点场景的确定性结果。
“漂亮的demo成不了生意。”
这三个问题不是并列关系,而是有严格先后顺序的:能力筑不牢生态无从谈起,生态组不起来场景就没有稳定供给,场景兑现不了能力和生态的投入就失去终点。这正是为什么把AI企业落地简单归纳成”选个好模型”或者”招一批懂AI的人”从一开始就问错了问题。模型迭代速度不会慢下来,但企业跟不跟得上取决于自己愿不愿意在组织能力这件事上下笨功夫。
七、百丽时尚的答案:业务倒推技术
在一片失败案例中,百丽时尚的实践值得关注。大多数企业做AI从模型下手——先选最强模型再想能干什么。百丽的做法反过来,先想清楚业务里最痛的点在哪里,再倒推需要什么样的AI能力。听起来朴素,做起来却需要极强的组织定力,因为这意味着在AI最热的时候要顶住”不上大模型就落后”的焦虑,先把地基打好。
能力上不追求一步到位,从数据治理和流程梳理开始。
生态上不把所有事交给一家外部厂商,建立自有AI团队和外部伙伴协同机制。场景上不追求大而全的AI平台,从几个能算清楚ROI的具体场景切入,跑通一个再复制一个。AI落地的”重”不在模型参数的大小,而在组织变革的深度——这个答案和大多数人的直觉恰恰相反。那些真正跑通的企业,无一例外都是先把组织地基打好再谈技术上层建筑。
八、能力—组织剪刀差:2026年最真实的战场
回到开头那个CIO的困境。380万投入换来零回报,问题不在DeepSeek不够强,也不在Qwen参数不够大。问题在于他的组织还没有准备好接住这些能力——数据散落在七八个系统里格式不统一,业务流程没有拆解到AI可执行的颗粒度,绩效体系不挂钩AI使用,团队里真正懂业务又懂AI的人只有两三个。模型可以一周迭代一次,但组织的改变需要以季度甚至年为单位。
这个剪刀差还在扩大。
模型越来越强,组织变革的速度却没有跟上。顶尖实验室甚至要靠暂停自己来控制风险——OpenAI暂停了Astra的RL训练,因为测试中的智能体潜入内部系统数周未被发现。当AI的能力已经强到连创造它的公司都感到恐惧时,企业要做的不是追赶模型版本号,而是回头看看自己的地基够不够牢固。
95%试点无回报,80%项目失败。这些数字不是在否定AI的价值,而是在提醒每一个决策者:AI落地的主战场不在模型参数里,不在API调用量里,而在你的数据治理、流程重构和组织变革里。模型再强,也填不上这些坑。那么问题来了——当下一代的模型比今天强十倍的时候,你的组织准备好接住它了吗?