

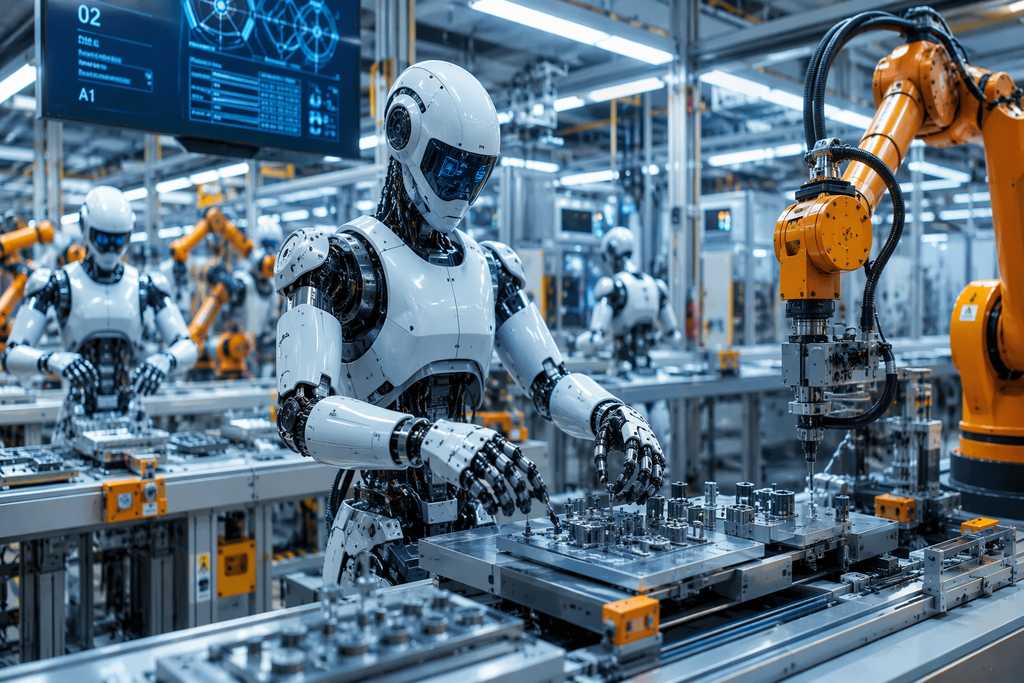
人形机器人量产元年,真不是吹的 🦾
去年WAIC上看到的人形机器人,大部分还是”摆拍”——站那儿挥挥手,走两步,就算完成任务了。今年完全不同。2026上半年全国人形机器人产量已超4万台,全年预计突破10万台。更关键的是,买家从高校实验室变成了工厂产线。这不是PPT数据,是真金白银的订单。
我把具身智能产业链从上游到下游梳理了一遍,结合WAIC 2026的现场观察,帮你搞清楚这个行业到底到了什么阶段。
产量暴增:从2万到10万的跨越 📊
先看最核心的产量数据:
| 时间 | 人形机器人产量 | 主要买家 |
|---|---|---|
| 2025年全年 | 约2万台 | 高校、科研机构 |
| 2026上半年 | 超4万台 | 工业领域开始采购 |
| 2026全年预计 | 超10万台 | 汽车、3C、新能源、物流 |
从2万到10万,一年5倍增长。这个速度在制造业历史上不算空前——智能手机早期也有过类似增速——但对人形机器人这个全新品类来说,意义非凡。它意味着产业链开始成熟,成本开始下降,应用场景开始清晰。
WAIC 2026:具身智能首次独立成馆 🏛️
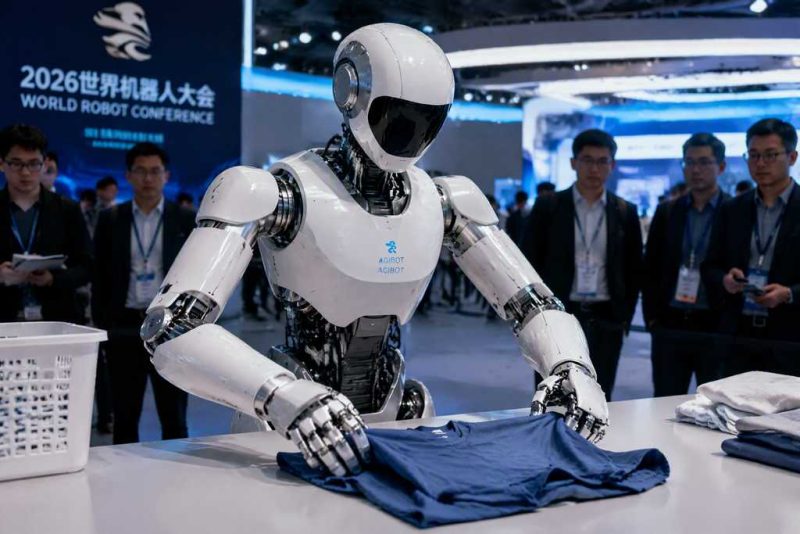
今年WAIC最大的变化之一,是具身智能首次独立设馆。200多家企业带着300多台真机参展,和去年80多家企业以静态展示为主形成鲜明对比。
现场最让我震撼的几个画面
- 机器人做披萨:不是预设动作,根据面团大小实时调整力度
- 手磨咖啡:从抓豆子到磨粉到冲泡,全流程自主完成
- 搬运货物:识别障碍物、规划路线、避让行人,实时决策
这些场景的共同点是:机器人在做”非结构化任务”——环境不固定、对象不固定、流程不固定。去年还只能做预设动作,今年就能实时决策了。这个进步速度超出很多人的预期。
买家变了:从科研到工业的质变 🏭
人形机器人能不能量产,关键看有没有人买。2026年最大的变化就是买家结构变了——从花钱做研究的高校,变成了花钱干活的工厂。
目前采购最积极的几个行业:
| 行业 | 应用场景 | 采购规模 |
|---|---|---|
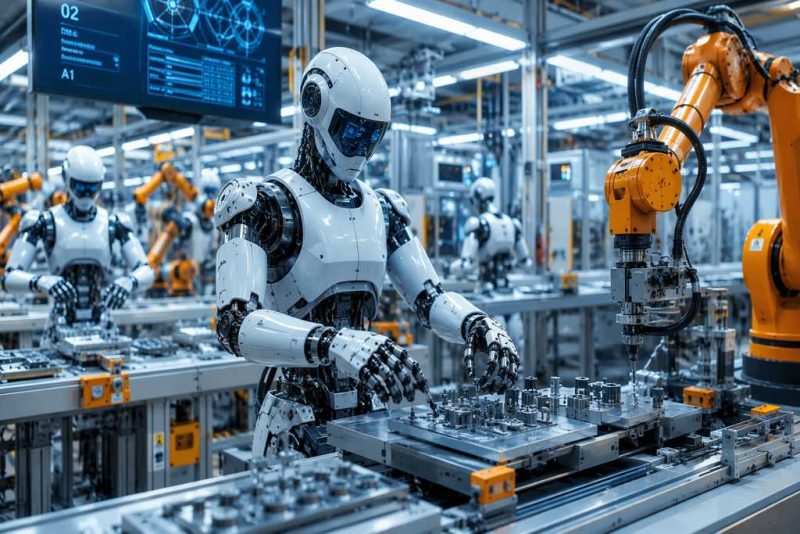
| 汽车制造 | 装配线辅助、质量检测 | 批量采购 |
| 3C电子 | 精密组装、物料搬运 | 试点转规模 |
| 新能源 | 电池产线巡检、危险作业 | 快速增长 |
| 物流仓储 | 分拣、搬运、码垛 | 已规模化 |
最重磅的订单来自国家电网:采购8500台具身智能设备,总金额68亿元。这是迄今为止最大规模的具身智能商用采购,信号意义极强——央企带头买,说明产品力到了”可用”的临界点。
产业链拆解:上游核心部件机会最大 🔩
人形机器人的产业链和智能手机类似,价值集中在核心部件。两个最值得关注的上游环节:
减速器:1600亿市场
减速器是机器人的”关节”,直接决定运动精度和负载能力。全球减速器市场规模约1600亿元,目前日本哈默纳科占主导,但国产替代正在加速。谐波减速器和RV减速器的国产化率已从2023年的不足20%提升到2026年的35%左右。
灵巧手:21.48亿美元全球市场
灵巧手是人形机器人最核心的末端执行器,决定了机器人能做什么精细操作。全球灵巧手市场规模约21.48亿美元,带触觉感知的方案开始规模化商用。这意味着机器人不再只是”抓东西”,而是能”感受”物体——力度、温度、纹理。
宇树科技冲刺A股:”人形机器人第一股” 🏃
宇树科技正在冲刺A股上市,有望成为”人形机器人第一股”。这家公司的产品线覆盖四足机器人和人形机器人,在运动控制算法上有较强积累。如果上市成功,将为整个具身智能行业提供估值锚点和资本通道。
宇树的冲刺也说明行业到了一个关键节点:头部公司开始寻求资本市场支持,用上市融资扩大产能、投入研发。从”技术验证”到”资本运作”,说明商业模式开始闭环。
市场规模:1.09万亿,年复合增长22-23% 📈
2026年具身智能市场规模预计达到1.09万亿元,年复合增长率22-23%。这个增速在万亿级市场中是非常高的。对比一下,智能手机市场的年复合增长率约5-8%,新能源汽车约25-30%。具身智能的增长潜力介于两者之间。
工信部今年还启动了实景实训专项行动,为人形机器人在真实工业场景中的部署提供政策支持。这降低了企业采购的试错成本——政府搭台让机器人在真实场景中”练兵”,加速产品迭代。
核心挑战:别光看热闹,问题还很多 ⚠️
虽然势头很好,但具身智能要真正大规模商用,还有三个硬骨头要啃:
- 模型泛化:当前机器人在训练过的场景表现不错,换到新环境就”傻”了。泛化能力是最大瓶颈
- 数据稀缺:训练机器人需要海量真实场景数据,但采集成本高、标注难度大。头部公司的有效数据正从”万小时级”向”百万小时级”跃升,但距离够用还有差距
- 硬件工程成熟度:减速器、电机、传感器等核心部件的可靠性和一致性还需要提升。工业场景对故障率的要求是ppm级(百万分之几),目前的人形机器人还达不到
总结:从炫技到实干,2026是真正的起点 📌
具身智能在2026年完成了从”炫技展示”到”实干落地”的转变。产量从2万到10万、买家从科研到工业、产业链从概念到量产——每个维度都在说同一件事:人形机器人的商业化已经启动了。
但别过度乐观。模型泛化、数据稀缺、硬件成熟度这三个挑战,每一个都需要数年时间攻克。2026年是量产元年,不是爆发元年。真正的爆发,可能要等到2028-2030年。对于关注这个赛道的人来说,现在正是布局产业链上游核心部件的最佳窗口期。保持耐心,保持关注。