

2021年12月30日,商汤科技在港交所敲钟那天,创始人汤晓鸥站在台上说了一句话:”我们不是一家烧钱的公司,我们是一家投资未来的公司。”台下的分析师们礼貌性鼓掌,心里却在算另一笔账:连续四年累计亏损超370亿,何时是个头?
四年半后的2026年8月16日晚间,商汤发布正面盈利预告:上半年预计录得利润5亿至7亿元。上年同期,这个数字是亏损14.89亿。
港股第二天开盘,商汤-W高开7.12%,盘中涨幅一度扩大至13.17%。
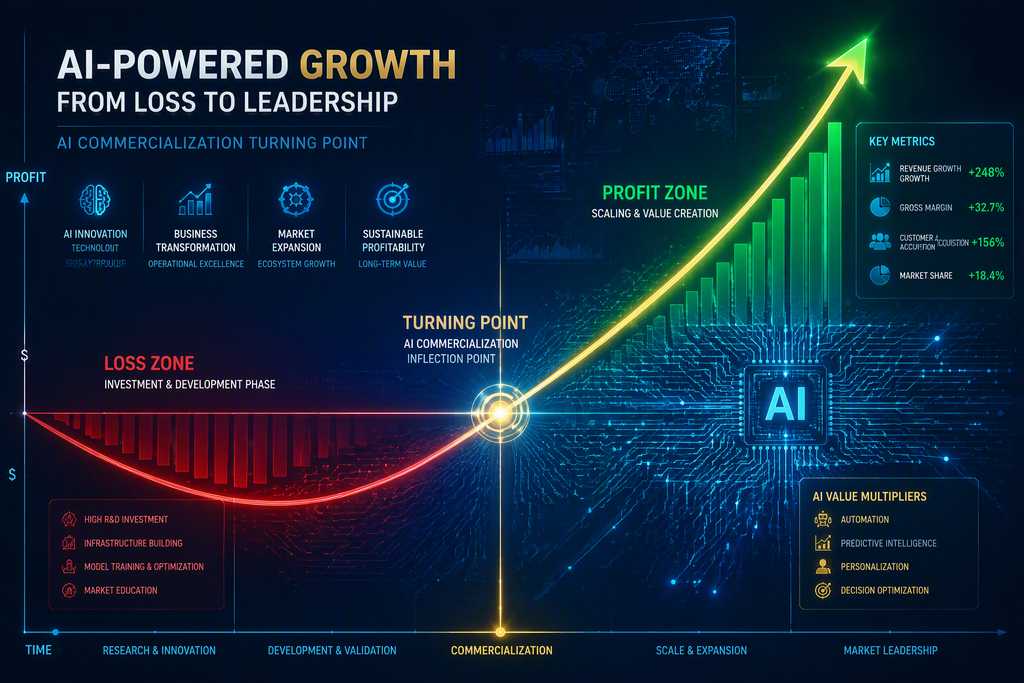
“AI公司集体亏损”的市场叙事,在这一天被撕开了一道口子。而裂缝背后,是整个行业悄然越过的商业化拐点。
📖 “首次盈利”的四个字,AI行业等了多久?
商汤的公告措辞克制,但四个字掷地有声:”首次盈利。”
这是商汤自2021年12月上市以来,第一次在合并层面实现盈利。从亏损14.89亿到盈利5-7亿,跨度近20亿元。市场给出的反馈很直接——8月17日收盘报1.530港元/股,市值约646亿港元。
但仔细看公告,另一条线同样值得玩味。本期经调整净亏损预计同比收窄60%至70%,落在3.49亿至4.65亿元之间。这意味着:国际财务报告准则下的利润5-7亿元,与经调整后的亏损3.49-4.65亿元之间,相差8.49亿至11.65亿元。
这十来亿的差额从哪来?
答案藏在商汤2024年启动的”1+X”战略里。
“1”是生成式AI与视觉AI的双引擎主业。”X”是智能驾驶绝影、家庭机器人元萝卜(后改名大晓机器人)、智慧医疗善萃等创新业务,各自分拆为独立公司、独立CEO、独立融资。2026年2月,大晓机器人完成天使轮融资,蚂蚁集团领投。3月年度业绩会上,管理层确认部分X企业已获外部融资并实现出表。
融资推高被投企业估值,商汤所持股权按公允价值重估,账面产生收益。出表之后,相关业务的人员成本与亏损也不再并入上市公司报表。
“这不算靠主业赚钱吧?”有分析师质疑。
确实,公允价值变动收益不是经营性现金流。但商汤的主业改善也有三组数据佐证:生成式AI收入持续增长,日活用户和API调用量攀升,大模型业务商业化加速。亏损在收窄,主业在造血,投资在增值——三条线同时向好,才拼出了这个”首次盈利”。
📖 百度的信号弹:AI收入占半壁江山
商汤不是唯一释放积极信号的AI公司。
8月18日港股盘后,百度发布2026年Q2财报:总营收313亿元,一般性业务收入252亿元。其中,AI业务收入占一般性业务收入的比例达到50%——连续第二个季度维持在半数之上。
这意味着什么?
意味着在百度一般性业务中,每两元收入就有一元由AI直接贡献。
过去几个季度,市场一直用”AI收入占比”判断百度转型走到了哪一步。如今这个数字连续两季度超50%,标志着百度已跨过AI重资产投入期,正式驶入规模化变现的深水区。
“百度被低估”不再是纸面探讨。当AI从成本中心变成利润中心,估值逻辑就该重写了。
📖 海外映照:Anthropic从烧钱到造血只用了一年
大洋彼岸,另一组数字同样炸裂。
2026年Q2,Anthropic营收超过115亿美元,同比增长约1361%。更关键的是,调整后营业利润首次转正——完成从亏损扩张到盈利造血的跨越。Anthropic已秘密提交IPO,市场预期估值或将超越SpaceX。
一年前,Anthropic还在被质疑”烧钱黑洞”。年化营收从不到10亿到650亿,只用了四个季度。
“大模型公司能不能赚钱?”——这个问题在2026年终于有了答案。
📖 商业化拐点的三个特征
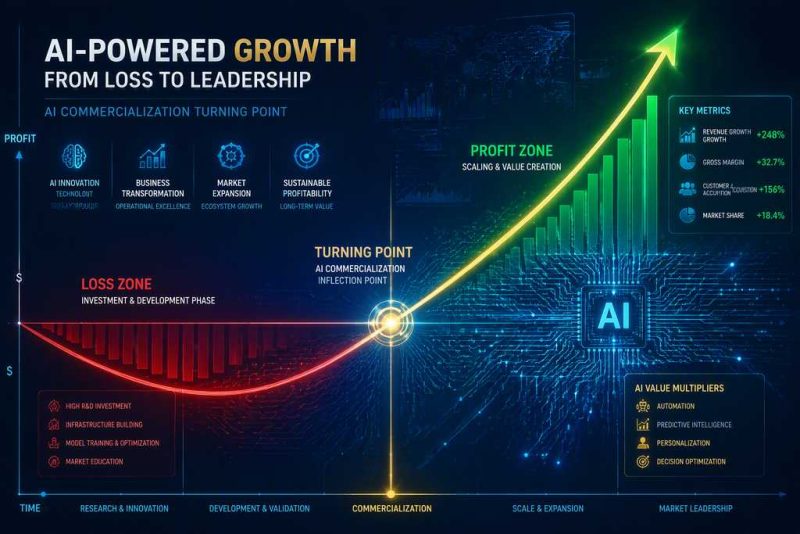
把商汤、百度、Anthropic的数字摆在一起,一个清晰的图景浮现出来:AI行业正在跨越商业化拐点。这个拐点有三个特征。
第一,收入端爆发式增长。不是线性增长,而是指数级跃升。Anthropic同比增长1361%,百度AI收入占比连续两季度超50%,商汤主业收入持续攀升。
第二,利润端由负转正。商汤首次合并层面盈利,Anthropic首次季度盈利,百度AI业务成为利润中心而非成本中心。行业从”烧钱换规模”进入”规模兑利润”阶段。
第三,估值逻辑切换。当AI公司开始赚钱,市场不再用”用户数×想象系数”来估值,而是用真实的营收增长率和利润率来定价。Anthropic冲击史上最大IPO,商汤市值单日涨13%,百度被重新审视——都是估值重写的信号。
这三条线同时交叉,才构成了真正的”拐点”。
📖 DeepSeek涨价:另一个维度的信号
有意思的是,在同一周,DeepSeek宣布V4系列API价格全面上调,高峰时段最高涨幅达1100%。从”白菜价”到”峰谷计价”,DeepSeek用涨价宣告了一个事实:免费补贴获客的阶段结束了,AI开始按真实成本定价。
这不是孤例。OpenAI的GPT-5.6 Luna价格虽降,但整体收入在涨。阿里Qwen开源模型带动了云服务收入增长。模型公司从”降价抢市场”转向”合理定价”——这恰恰说明,市场需求已经足够刚性,不再需要用亏损来教育用户。
“涨价不是因为贪婪,是因为终于有底气了。”一位行业观察者如此评价。
📖 京东的答案:AI不靠卖AI赚钱
如果说商汤和Anthropic是”AI公司靠AI赚钱”,京东则展示了另一种路径:AI不靠卖AI赚钱,而是嵌入每一笔订单的成本结构里。
京东2026年Q2收入3464亿元,经营利润从上年同期的亏损9亿转为盈利45亿。同期研发投入同比增长53.2%,AI专项研发投入同比增长超200%。利润转正的同时研发翻倍——这不是矛盾,而是因果。
京东没有一项名为”AI业务”的收入科目。AI藏在物流效率提升里,藏在客服成本降低里,藏在推荐转化率提高里。
“我们不卖AI,我们用AI。”京东的技术负责人这样说。
这或许才是AI商业化的终极形态——不是作为独立产品出售,而是作为基础设施渗透进所有业务的毛细血管里。就像电力一样:你不会单独为”电力”付费,但每一件商品的售价里都包含了电费。
📖 2026世界机器人大会:下一个万亿赛道的启幕
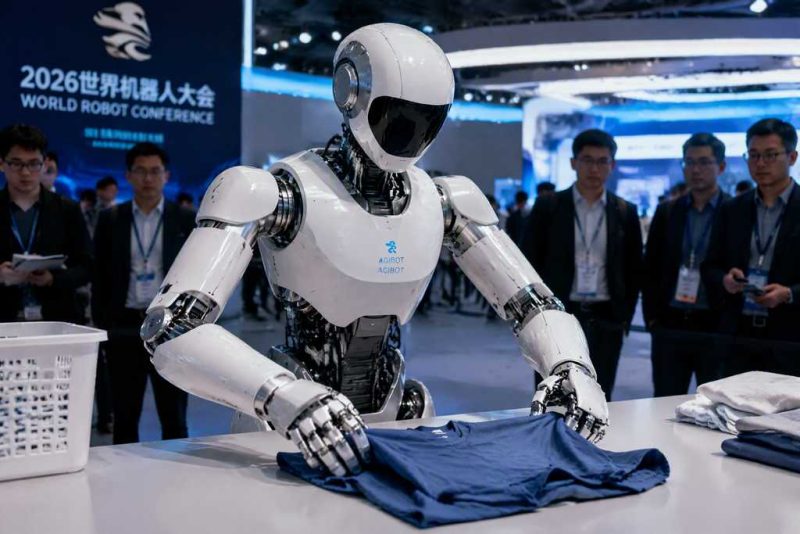
8月19日,2026世界机器人大会在北京亦庄启幕。300余家参展企业,较去年增长36%;展品超2000件,首发新品突破150件。
更关键的数据是产量。2025年中国人形机器人产量约2万台,今年上半年已超4万台,预计全年将超10万台。
从2万到10万,一年五倍。
“人形机器人正从小批量试制加快进入规模化生产和应用验证阶段。”赛智产业研究院的分析师这样说。当产量突破临界点,成本曲线开始下行,商业化落地就不再是”是否”的问题,而是”何时”的问题。
商汤靠AI软件赚钱,百度靠AI服务赚钱,京东靠AI提效赚钱,而人形机器人赛道正在打开”AI硬件赚钱”的第四种可能。
📖 拐点之后,是坦途还是深渊?
商汤的盈利公告里有一个不能忽视的细节:公允价值变动收益被明确列为扭亏来源之一。这意味着,如果AI生态企业的估值回落,这笔账面利润可能随时蒸发。
同样,Anthropic的盈利建立在年化营收650亿的基础上——一旦企业级客户的AI预算收紧,增长曲线可能骤然变平。
“所有拐点都有两面。”一位投资人这样总结,”向上的那一面叫趋势确认,向下的那一面叫预期透支。关键看盈利的持续性,而不是盈利本身。”
那么,当AI公司终于不再烧钱的时候,它们真的准备好赚钱了吗?
当商汤的”首次盈利”里掺着公允价值的泡沫,当百度的”AI收入50%”里有多少是旧业务换了新标签,当Anthropic的1361%增长建立在去年基数极低的基础上——我们看到的,究竟是商业化的黎明,还是资本市场的又一次集体幻觉?
汤晓鸥在敲钟那天还说了一句话:”未来不是等来的,是造出来的。”
问题是:造出来的未来,经得起利润表上一行数字的检验吗?
这个问题,2026年下半年,会给出第一个答案。
而那个答案,将决定整个AI行业——是继续做估值的加法,还是开始做利润的减法。
你准备好,为这个答案下注了吗?