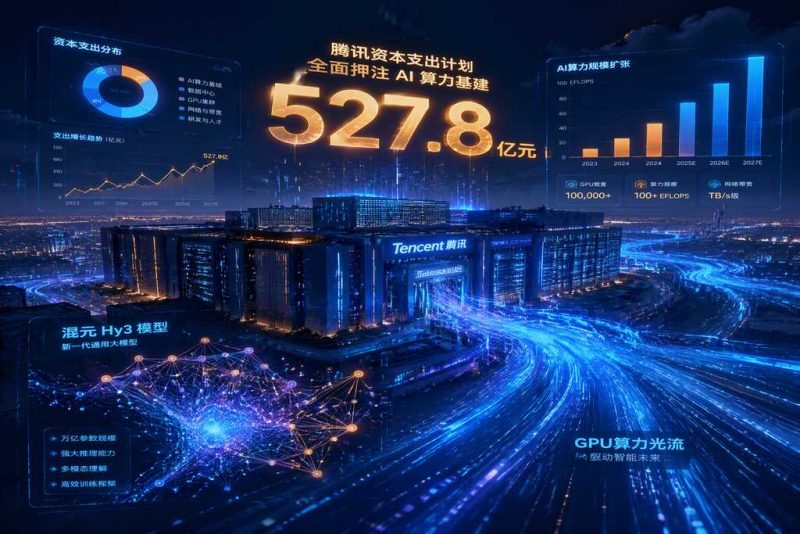


同样是科技巨头押注AI,腾讯交出的Q2财报和同行形成了鲜明对比。微软Q2资本支出约380亿元人民币,Meta约350亿,谷歌约320亿。腾讯呢?527.8亿元。同比暴增176%,环比再涨65%。这个数字不仅碾压了所有同行,还拉开了数量级的差距。
但更有意思的是另一组对比。
腾讯Q2 Non-IFRS经营利润756.4亿元,同比增长9%。如果把AI产品的收入、成本及开支影响剔除,经营利润同比增长19%,达到861亿元。换句话说,AI正在吃掉腾讯约105亿元的短期利润。这是一个豪赌的信号——用真金白银换AI的未来船票。
值不值?财报里的数据已经给出了初步回答。
🔍 527亿花在哪了:GPU锁仓与算力基建
资本支出暴增176%,钱去哪了?据高级研究员杨怀玉分析,核心流向是三个方向:
第一,集中锁仓GPU算力。英伟达H系列芯片交付周期长、价格高,腾讯选择提前锁定产能,为后续大模型迭代和全品类AI智能体储备硬件底座。第二,扩建AI数据中心。腾讯在多个城市建设智算中心,提升自用算力和云服务供给能力。第三,AI产品全场景落地。从微信到游戏到云,每个场景都在接入AI能力。
短期来看,527亿的资本开支确实阶段性压制了现金流。但腾讯的底气在于:主业现金流足够稳健,游戏、广告、金融科技三大支柱仍在增长,能持续承接这种级别的长期投入。
这是一种典型的「营收反哺AI、AI驱动业务增长」的正向循环。
🧠 混元Hy3:小参数打大模型
腾讯的大模型策略和资本策略一样激进。混元Hy3模型仅用三个月就完成了从preview到正式版的迭代。而性能更强的Hy4也将于近期上线,主打多模态能力升级。
Hy3最值得关注的不是参数量,而是「智能密度」。
腾讯官方称,Hy3以更小参数规模实现了对标2至5倍参数海外旗舰模型的能力。这个策略和DeepSeek、MiniMax等国内厂商一致——不盲目堆参数,而是在训练方法和架构优化上找突破。
数据验证了这个策略的有效性。以OpenRouter的Token消耗量计,Hy3自推出以来持续位列全球前三。上周全球AI大模型周调用量前四全部是中国模型:DeepSeek-V4-Flash-0731第一、腾讯Hy3第二、DeepSeek-V4-Flash-0423第三。
一个社交公司的模型,打进了全球前三。这事放在两年前不敢想。
💡 WorkBuddy:从72%到90%的商业化验证
大模型好不好用,最终要靠产品验证。腾讯的WorkBuddy(工作搭子)接入Hy3后,任务解决率从72%提升至90%。
18个百分点的提升。
这个数字背后是模型与产品协同设计的思路——不是先做模型再找场景,而是根据产品的真实使用反馈来迭代模型。用户在WorkBuddy中遇到的问题、失败的任务、不满意的回答,都成了模型优化的训练信号。
这种闭环飞轮一旦转起来,优势会越来越大。更多用户使用→更多反馈数据→模型针对性优化→体验提升→更多用户使用。腾讯的社交生态天然适合这个飞轮,因为用户基数足够大、使用场景足够丰富。
但90%意味着还有10%解决不了。这10%往往是边界最复杂、价值最高的任务。
📋 AI投入产出账本:六大科技巨头对比
把腾讯放到全球AI军备竞赛的坐标系里看,会更清晰:
– 腾讯Q2资本支出527.8亿元(+176%),Non-IFRS经营利润756.4亿元(+9%)
– 微软Q2资本支出约380亿元,Azure AI服务贡献增长超30%
– Meta Q2资本支出约350亿元,Llama系列开源模型下载量全球第一
– 谷歌Q2资本支出约320亿元,TPU算力支持Gemini月活破10亿
– CoreWeave Q2营收25.75亿美元(+112%),但债务高达350亿美元
– 百度Q2资本支出约60亿元,文心一言API调用量持续增长
从投入规模看,腾讯已经是全球AI基础设施投资最激进的公司之一。但从投入产出比看,各家路线不同:微软靠云服务直接变现,Meta靠开源生态换影响力,谷歌靠全栈整合降低成本,腾讯靠社交和游戏场景消化算力。
谁的路线更对?现在还没人能给出确定答案。
🎮 游戏和微信:腾讯的AI算力消化池
腾讯和其他AI巨头的最大区别,在于它有现成的庞大应用场景来消化算力投入。
游戏是最大的算力消费者。腾讯旗下的游戏业务覆盖全球数亿月活用户,AI NPC、智能匹配、反作弊、内容生成——每个环节都在快速接入AI能力。微信更是如此,13亿月活用户的社交、搜索、支付、小程序场景,任何一个场景的AI渗透率提升一个百分点,对应的算力需求都是天文数字。
这意味着腾讯的算力利用率有天然保障。
不像CoreWeave那种纯算力租赁商,需要担心客户需求不足导致产能闲置。腾讯的算力大部分自用,小部分通过云服务外供。自用部分的需求确定性远高于外供。这也是为什么腾讯敢于在资本支出上如此激进——它知道自己花出去的钱不会闲置。
杨怀玉的判断是:「依托游戏、微信、云多元消化算力,算力利用率具备规模优势。」
🔄 Hy4预告:多模态能力升级
财报中另一个值得关注的信号是Hy4的预告。Hy3到Hy4仅间隔约一个季度,迭代速度明显加快。Hy4的核心升级方向是多模态能力——这意味着腾讯的AI不再只是文本对话,而是向图像、视频、音频的理解和生成扩展。
多模态对算力的需求是纯文本的数倍到数十倍。
这或许解释了为什么腾讯在Q2就投入527亿锁仓算力——Hy4需要大量GPU资源来训练和推理。提前布局产能,才能在模型发布时不被算力卡脖子。
从Hy3的「小参数对标大模型」到Hy4的「多模态能力升级」,腾讯的大模型路线图越来越清晰:先在文本能力上追平国际前沿,再在多模态上寻求差异化突破。OpenRouter数据显示中国大模型周调用量已连续15周超过美国,腾讯Hy3位列全球前三,这个成绩单说明路线走对了。
🔮 527亿之后:留给行业的问题
腾讯Q2的527亿资本支出,释放了一个明确信号:中国头部互联网公司对AI的投入已经进入「不计短期回报」的阶段。
但问题也随之而来:
当腾讯一个季度花527亿,其他玩家怎么办?中小AI公司能跟得起吗?当算力投入变成资本游戏,行业格局会不会加速向头部集中?
更深层的问题是:AI的投入产出拐点什么时候来?腾讯剔除了AI影响后经营利润增速是19%,包含AI影响后是9%。这意味着AI目前净消耗利润。但马化腾说「腾讯正从智能、应用、基础设施三大维度打造AI驱动的全新腾讯」——赌的是未来AI对业务的乘数效应。
527亿。一个季度的数字。
下一个季度会更多还是更少?Hy4发布后调用量的增长能否覆盖投入成本?当多模态模型全面铺开,腾讯的算力储备够不够用?
这些问题,或许要等下一份财报才能看到答案。又或许,答案从来不在财报里。