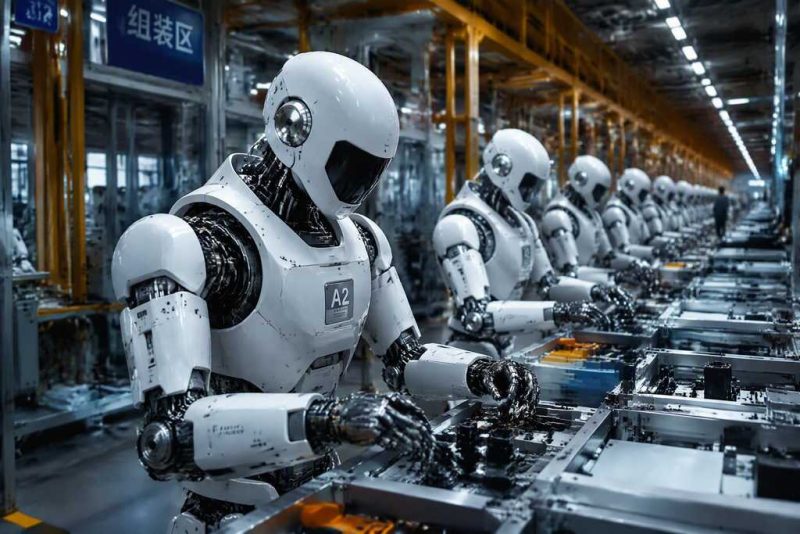


2026年6月28日,智元机器人的上海工厂里,第15000台具身智能机器人缓缓走下产线。没有人鼓掌。车间里的工程师只是默默在平板上勾选了一个数字:15000。三个月前,这个数字才刚到10000。也就是说,三个月造了5000台。而去年同期,他们全年的产量还不到2000台。这不是一个关于机器人跳舞的故事。这是19100台机器人从工厂涌向真实世界的故事——它们不再表演,而是干活。
19100台:一个被三倍增长的数字
市场研究机构Smart Analytics Global发布的《SAG Robotics 360》报告给出了一个让整个行业震动的数字:2026年上半年,全球人形机器人出货量达到19100台,同比增长272%。总量翻超三倍。
翻三倍。
2025年同期,全球出货量仅为5125台。彼时行业还在讨论”人形机器人能不能量产”。半年后,问题已经变成了”谁量产得更快”。更值得注意的趋势是:出货量排名前五的企业——智元、宇树、银河通用、优必选、乐聚——全部来自中国。没有波士顿动力,没有特斯拉Optimus,没有Figure。这不是偶然。
“量产只是起点,未来能够依托落地场景持续进行技术迭代,形成可复制盈利模式的企业,才能突破增长瓶颈。”SAG在报告中写道。
智元:3年从0到44%全球第一
智元2026年上半年出货8400台,同比暴涨562%,全球市场份额从2025年同期的25%飙升至44%,跃居全球榜首。一家2023年2月才成立的公司,当年营收仅30万元。2024年做到6000万。2025年突破10.5亿。2026年一季度单季营收就超过10亿,业内预计全年可能超过40亿。
太快了。
智元的产品线覆盖全尺寸双足、中小尺寸双足和轮式人形三种形态,面向工业、商业等不同场景。第15000台机器人是一台智元精灵G2,它将被送往龙旗科技工厂,执行多媒体界面测试和音频测试等高精度检测任务。官方宣称,作业成功率可达99.99%。在别克至境E7的电池量产线上,智元机器人凭借正负0.1毫米的高精度定位能力,能在1秒内完成多片电芯的二维三维混合数据处理,作业效率约2秒每件。
“不管是具身智能机器人量产规模,还是量产速度,公司均是行业首位。”智元在声明中表示。其订单驱动的柔性生产和交付能力已达年10万台以上。
宇树:从B站网红到31%市场份额
宇树科技上半年出货5900台,同比增长170%,全球份额31%。与智元合计占据超过七成市场份额,形成行业双寡头。宇树G1双足机器人截至2026年年中累计下线11000台,主要面向文旅表演和科研教育领域。
有意思的是,宇树的供应链国产化率已达90%,整机核心零部件全部自研。2025年境外销售收入占比达到43.65%,前五大客户中有三家是境外客户。一家中国机器人公司,靠卖机器人在海外赚的钱比国内还多。
而宇树即将在科创板上市,发行价150.80元每股,对应市值约610亿。DeepSeek作为战略配售方锁仓36个月。机器人第一股加上AI大模型第一股,这组CP本身就说明了市场对具身智能的预期。
银河通用、优必选、乐聚:各自的差异化生存
排名第三至第五的企业走出了完全不同的路线。银河通用上半年出货约900台,聚焦轮式人形机器人,面向零售和工业场景。今年6月,它以约2.36亿元中标宜宾市具身智能采购项目,创下今年以来国内公开披露的单笔采购订单最高纪录。加上台州实训研创中心项目,七天累计斩获订单2.75亿。
优必选出货700台,依托Walker系列全尺寸双足机器人站稳第四。2025年全尺寸人形机器人收入8.21亿元,激增22倍,毛利率高达54.6%。优必选计划2026年Walker S出货量目标5000台,此前仅为2000至3000台,产能规划达1万台每年。
乐聚出货600台,排名第五。它升级了KUAVO 5/5-W人形轮臂双形态机器人,官方称基于数据驱动,面向工业规模化应用。更值得关注的是,乐聚打造了全国最大的人形机器人技能学校,实现了1比1搭建真实工业场景,年产数据600万条以上。
工信部国资委联手:让机器人真干活
出货数字之外,一条政策消息同样值得关注。本周,工信部联合国资委启动人形机器人实景实训专项行动。核心目标只有一句话:别在台上跳舞了,进工厂、仓库、商超真刀真枪干。
部委级第一次。
目标很硬:到今年底,上百个场景常态化部署,带动万台级落地。还鼓励”机器人即服务”按效果付费模式。这意味着,政府不再只是给补贴让企业造机器人,而是直接推动机器人进入真实工作场景,用实际效果来验证商业模式。
“物理AI没有捷径,唯一诚实的成绩单,是让大脑在一个又一个工业现场把活真的干成。”江行智能CEO在数博会上的这句话,恰好解释了为什么政策开始强调”实训”而非”展示”。
从跳舞到拧螺丝:工业场景的爆发窗口
IDC数据显示,2025年中国工业具身智能机器人市场规模约57.4亿元,其中以工业机器人为载体的具身智能应用占36.2亿元,是当前商业化落地的核心方向。各家企业的产品线布局也印证了这一趋势:智元推出面向制造物流的G系列轮式产品,宇树推出H2-D轮式双臂机器人,优必选布局工业人形和商用人形双线。
多产品线并行布局的好处显而易见:共享具身大模型和伺服驱动等底层技术,实现技术复用,加速迭代。同时,不同产品在差异化场景持续采集真实世界数据,有利于优化通用本体与AI能力。这正是乐聚建设技能学校、年产600万条数据的底层逻辑。
但工业场景对机器人的要求极高。稳定性、负载能力、运动能力、连续工作时间——每一项都是硬指标。乐聚宣称其产品可实现大于8小时的不停机连续工作,智元的G2能在工厂完成99.99%成功率的检测任务。这些数字才是真正决定人形机器人能否从”演示品”变成”生产力工具”的关键。
C端萌芽:99万元的陪伴机器人预约破3000
在工业场景之外,C端市场也在悄然萌芽。优必选推出超仿生情感陪伴人形机器人,U1 Ultra男版定价99万元,女版88万元。上线8天,预约量突破3000台。这个定价不菲,但3000台预约意味着市场对家庭人形机器人的需求是真实存在的。
当然,99万元的陪伴机器人短期内不可能成为大众消费品。但它的信号意义在于:人形机器人正在从单一的工业应用向多元化场景扩展。就像智能手机最初也只是少数人的工具,最终改变了所有人的生活方式。
双寡头之后:谁会被淘汰
智元和宇树合计占据全球75%的出货份额。这个集中度在任何一个新兴产业都是惊人的。对比智能手机行业,苹果和三星加起来也只占全球约40%的份额。双寡头格局意味着:剩下的玩家必须找到足够差异化的生存空间,否则将被边缘化。
银河通用靠大额政府订单生存,优必选靠C端情感陪伴寻找第二增长曲线,乐聚靠数据积累构建护城河。每一条路都有道理,但也都有风险。
普华永道《2026年智能机器人产业发展白皮书》指出,中国智能机器人产业呈现出”中低端优势明显、高端仍待突破”的特征。谐波减速器国产化率已超75%,但行星滚柱丝杠、高端空心杯电机等精密部件仍被日本德国厂商主导。硬件层的成本优势只是第一步,真正的竞争将在模型层展开——谁能积累更多高质量场景数据,谁就能在具身智能的下一个阶段占据先机。
19100台机器人涌出工厂,这是一个开始。但当它们真正走进工厂、仓库、商超甚至家庭,开始替代人类劳动的那一刻——我们准备好迎接一个机器人和人类并肩工作的世界了吗?又或者,我们只是又一次站在技术革命的门口,一边惊叹,一边茫然?