

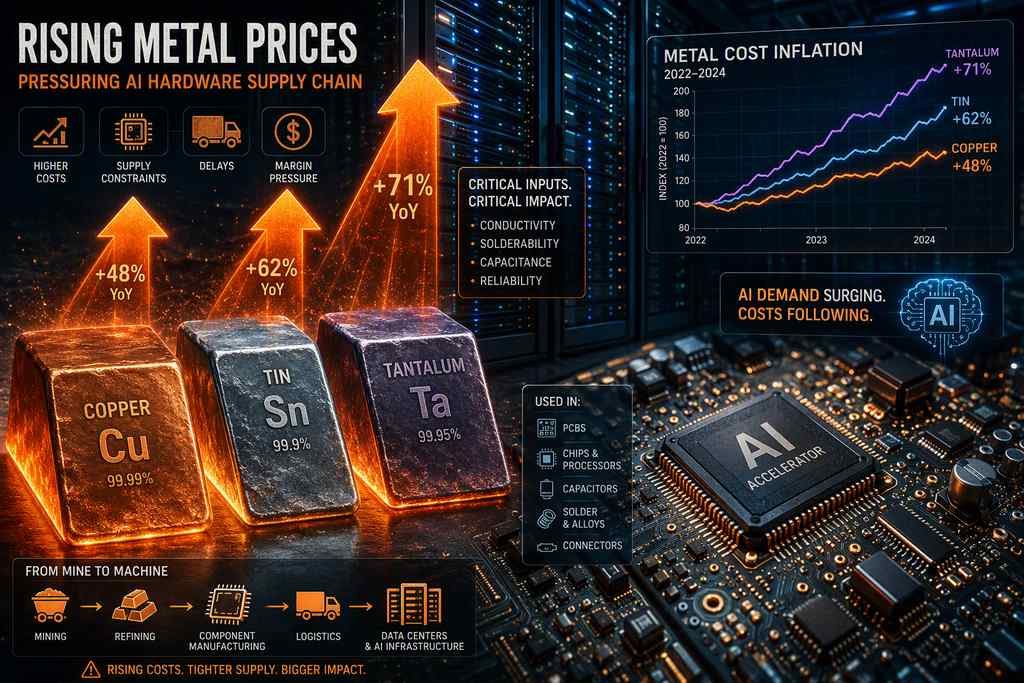
钽价半年飙升158%。铟价上涨60%。锡——单台AI服务器用量是传统服务器的3倍以上。这些数字不是孤立的大宗商品行情波动,它们正在沿着AI产业链逐层传导,最终会变成你手中每一台电子设备的涨价标签。当算力竞赛进入白热化阶段,最上游的金属材料正在用价格发出最原始的信号:AI的物理成本,远比你想象的要高。
上游金属暴涨:AI硬件的”隐形账单”
AI产业的注意力长期集中在模型参数、Token调用量、GPU出货量这些”数字维度”。但支撑这些数字的,是一整套被忽略的物理供应链——锡、钽、铟,三种不起眼的金属,正在改写AI产业的成本结构。
先看锡。锡是先进封装和HBM存储器焊接的关键材料。AI服务器对算力芯片的需求远超传统服务器,单台AI服务器的用锡量是传统服务器的3倍以上。随着全球AI服务器出货量激增,锡的供需缺口持续扩大,价格一路攀升。
再看钽。钽电容器是保障GPU供电稳定的核心元器件。AI服务器上搭载的GPU数量远超普通电子设备,钽电容器的用量也水涨船高。钽价在半年内飙升158%,这一涨幅直接推高了GPU供电模块的制造成本。
最后是铟。铟是磷化铟衬底的刚需材料,而磷化铟衬底正是800G和1.6T高速光模块的关键组件。AI数据中心对高速光通信的需求爆发式增长,光模块迭代速度加快,铟价随之上涨60%。
传导链路:从金属到你的桌面
原材料涨价不会停留在矿场。它沿着产业链层层传导,最终落在每个消费者身上。
第一层传导:原材料涨价 → 元器件制造商成本上升。钽电容器、锡焊料、磷化铟衬底的价格上涨,直接挤压了元器件供应商的利润空间。
第二层传导:元器件涨价 → 服务器/光模块整机成本上升。AI服务器、高速光模块的BOM成本结构中,这些金属相关元器件的占比不低,整机价格随之抬升。
第三层传导:设备涨价 → 云厂商capex承压 → 服务定价上调。云厂商是AI服务器的最大买家,硬件成本上升意味着每单位算力的折旧成本增加,最终会反映在API调用价格和云服务报价上。
第四层传导:云服务涨价 → AI应用层成本上升 → 终端用户付费增加。当一个AI应用的底层调用成本上升,开发者要么自己消化,要么转嫁给用户。而在当前AI应用盈利模式尚不成熟的环境下,转嫁几乎是唯一选择。
所以最终的结果很简单:你买的手机、电脑会变贵。你用的AI应用也会变贵。
存储芯片:另一个正在被AI吃掉的赛道
除了金属原材料,存储芯片是AI产业链中另一个正在经历剧烈价格波动的环节。
8月3日,彭博社记者古尔曼报道,全球内存芯片短缺正在影响苹果Mac产品供应。AI企业大量采购高性能存储芯片,挤压了消费电子市场的供给。MacBook Air面临库存压力,部分型号发货需等待至8月下旬甚至9月。苹果返校季宣传首次明显减少对Air的强调。
这是一个标志性信号。当AI算力需求大到开始挤压消费电子旗舰产品的产能时,意味着存储供应链的弹性已经接近极限。
但从另一个角度看,存储芯片行业正在迎来历史性的周期上行。长鑫科技7月27日登陆A股后市值达3.28万亿元,登顶A股电子行业市值榜首。A股电子行业上半年预告净利润前20名中,有10家来自存储及配套产业链。行业利润正在加速向存储集中。
AI吃存储,存储吃利润。
芯片涨价潮:高通联发科全线提价
存储之外,芯片设计端也在涨价。8月3日行业分析指出,AI算力基建爆发正在重构全球电子产能版图,高通和联发科相继宣布全系芯片提价。
涨价逻辑并不复杂。AI算力需求拉动了对先进制程产能的争夺,晶圆代工产能紧张推动代工价格上涨,芯片设计公司只能将成本转嫁到终端芯片售价上。同时,AI功能的普及让每颗芯片需要集成更多计算单元和更大存储带宽,芯片面积增大、良率下降,单颗成本也随之上升。
这条传导链同样指向一个结论:芯片涨价不是短期波动,而是结构性趋势。
消费端验证:显卡已经先涨了
8月1日的市场走访已经验证了这一趋势。深圳华强北市场数据显示,7月底以来消费级显卡价格快速上涨,部分热门型号数日内上涨数百元,高端型号涨幅甚至达到千元级别。
以RTX 5060为例,市场报价已从涨价前的2300-2500元升至2700-3100元,短短4天最高上涨约800元,涨幅超过三成。高端型号RTX 5080市场报价已超过1.1万元,较7月初上涨约1700元。
显卡涨价的原因是双重的。一方面,AI推理需求拉动了对消费级GPU的采购,部分矿工和企业用户转向消费级显卡市场。另一方面,上游芯片和存储涨价推动了显卡BOM成本上升,厂商不得不调价。
当消费者开始感受到AI的”物理成本”时,AI产业就已经不只是科技公司的事了。
资本市场的反应:从硬件到应用的轮动
7月最后一个交易日,A股科技板块出现了一次剧烈的资金轮动。AI应用赛道迎来底部修复,十余只重仓AI传媒标的的基金单日涨幅超10%。与此同时,前期领跑的AI硬件主题基金涨幅明显落后,年内收益大幅缩水。
这种轮动背后的逻辑值得深思。资金从光模块、存储芯片等上游硬件涌向AI短剧、大模型等下游应用端,说明市场正在重新评估AI产业链各环节的估值。上游硬件已经充分定价了AI需求的增长,而下游应用还处于估值洼地。
但上游金属的涨价数据提醒我们:硬件成本上升的压力并没有消失,反而在加速。如果应用层无法消化成本上升,AI产业链的利润分配将面临重新洗牌。
对不同主体的影响清单
对芯片设计公司:成本上升倒逼产品升级,但也可能侵蚀毛利率。需要通过架构创新(如MoE、量化压缩)来降低单位算力的金属和芯片用量。
对云服务商:硬件采购成本上升意味着capex压力增大。需要提高GPU利用率(当前平均不足30%)和优化推理效率来摊薄单位成本。
对AI应用开发者:底层调用成本上升将压缩利润空间。需要优化模型选择和调用频率,或通过商业模式创新来转移成本。
对消费者:电子产品涨价趋势已从显卡蔓延到笔记本,未来可能扩展到手机、平板等更多品类。AI功能的”免费午餐”时代即将结束。
对投资者:上游金属(锡、钽、铟)和存储芯片是确定性最高的受益方向。但需要注意,当前的涨价已经部分反映在股价中,追高风险不小。下游应用端的估值修复可能带来更好的风险收益比,但需要验证其商业模式的可持续性。
算力金属的涨价不会停止
只要AI算力需求还在增长,上游金属和芯片的涨价就不会停止。这不是周期性波动,而是结构性趋势。AI的”数字繁荣”建立在一个被忽略的物理基础之上——而那个基础正在变得越来越昂贵。
下一个问题不是”AI能做什么”,而是”我们能为AI付多少钱”。