

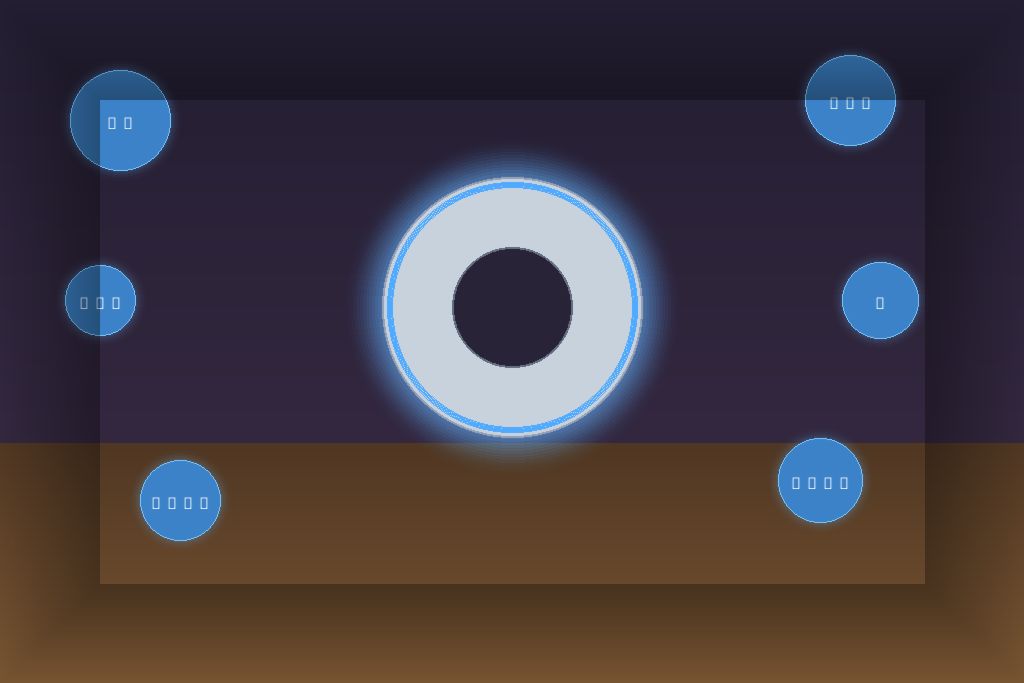
8月7日早上,数亿ChatGPT免费用户打开APP时,发现模型名称悄然变了——GPT-5.6 Luna。没有发布会,没有预热,OpenAI就这么把旗舰模型直接推给了免费用户。同一天,彭博社古尔曼放出另一颗炸弹:OpenAI首款自研AI硬件,由前苹果首席设计师乔纳森·艾维操刀,外形像一个甜甜圈,无屏智能音箱,售价300到400美元。
这两件事放在一起,画面就完整了。
一边是软件向下渗透——免费用户给你最好的模型,把入口占住。另一边是硬件向上延伸——做一个你放在桌上、不掏手机就能用的AI设备。OpenAI正在编织一张从云端到桌面的完整网络。这不是什么产品发布会能看出来的,需要把时间线拉长了看。
📱 ChatGPT免费用户升级:GPT-5.6 Luna的阳谋
8月7日,OpenAI宣布ChatGPT免费用户默认模型升级为GPT-5.6 Luna,下周起全面开放无限次文本聊天。同时Plus和Pro用户迎来GPT-5.6 Sol聊天界面升级。
这个操作的时机很有意思。
要知道,就在几天前,DeepSeek宣布API大幅涨价,中国大模型周调用量连续十四周全球第一。OpenRouter数据显示,中国AI大模型周调用量28万亿Token,美国只有4万亿。差距是6倍多。OpenAI不可能不感受到压力。
免费开放旗舰模型,本质上是一种防御性进攻。你DeepSeek不是便宜吗?我直接免费。你不是调用量大吗?我把ChatGPT的数亿免费用户全部升级到最好的模型,让调用量和用户黏性再上一个台阶。这不是慈善,这是在抢入口。
从时间线上看,OpenAI的策略非常清晰:GPT-5.6系列8月31日起将从ChatGPT界面退出仅限API调用,说明他们在做产品分层——免费用户用Luna,付费用户用Sol,开发者用API。三层产品线,三种变现模式。而免费层的无限开放,就是为了让用户养成习惯,离不开ChatGPT。
🍩 乔纳森·艾维的”甜甜圈”:OpenAI的第一块硬件拼图
彭博社古尔曼的爆料,把OpenAI首款AI硬件的轮廓勾勒了出来:无屏智能音箱,外形呈环状甜甜圈形态,大小约一个冰球(直径7.62厘米),售价预计300至400美元,有望2027年发布。
设计者是乔纳森·艾维。
这个名字本身就是品质的代名词。从iPhone到Apple Watch,艾维的设计定义了过去十五年消费电子的美学标准。他2023年离开苹果后与OpenAI合作,这颗”甜甜圈”是他们的第一个公开项目。
为什么是无屏?
想想你现在怎么用AI。打开手机,解锁,找到APP,输入问题,等待回复。整个流程至少六步。AI硬件的核心逻辑是缩短这个路径——你对着空气说话,AI直接回答。不需要屏幕,因为交互方式从”看”变成了”听”和”说”。
这跟亚马逊Echo和谷歌Nest的思路类似,但定位完全不同。Echo是智能音箱,核心功能是放音乐和控制家居。OpenAI的设备定位是”AI伴侣”,核心功能是对话和推理。GPT-5.6 Luna的能力远超Alexa,这意味着这颗甜甜圈能做的事远不止设闹钟和查天气。
300到400美元的价格区间也很微妙。比一台入门手机便宜,比一个智能音箱贵。这是一个”你愿意为AI陪伴付多少钱”的定价实验。2027年发布,说明OpenAI不着急——他们在等模型能力再上一个台阶,等到这个设备能真正替代你掏手机的部分场景。
🔗 免费模型+硬件入口:OpenAI的生态闭环
把两件事放在一起看,就能看出OpenAI的完整布局了。
软件端:ChatGPT免费用户用上GPT-5.6 Luna,无限次文本聊天。这一步的目标是最大化用户基数。当数亿人每天打开ChatGPT对话,这些交互数据反过来训练模型,形成飞轮效应。OpenAI不缺数据,但永远不嫌多。
硬件端:艾维设计的无屏设备,定价300到400美元,2027年上市。这一步的目标是占据物理入口。当你桌上有一个随时可问的AI设备,你掏手机的频率就会下降。你打开谷歌搜索的次数就会减少。你使用其他AI助手的概率就会降低。
中间层:GPT-5.6系列从ChatGPT界面退出转API-only,说明OpenAI在为开发者生态铺路。模型能力通过API输出给第三方应用,OpenAI变成基础设施。就像AWS卖算力一样,OpenAI卖的是智能。
三层架构。
免费层获客,API层变现,硬件层锁客。如果你是ChatGPT免费用户,你会习惯GPT-5.6 Luna的能力。当桌面设备出来时,你自然会选同一生态的产品,因为模型一样、体验连续。如果你是开发者,你的应用跑在OpenAI API上,自然会推荐用户用ChatGPT生态的硬件入口。闭环就形成了。
📊 全球AI竞争的新维度:从模型到设备
OpenAI不是唯一在打硬件主意的公司。把视角拉到全球AI竞争的维度来看——
2026年8月5日,Anthropic首次公开确认,正在组建内部半导体团队,为Claude大模型设计专用芯片。采用”多芯片策略”,AWS、谷歌、英伟达、AMD仍为主力供应商,但自研芯片意味着Anthropic要在推理成本上掌握主动权。这是AI公司向下层硬件渗透的另一条路径。
与此同时,SpaceX用英伟达架构部署太空数据中心,把AI算力送到太空。谷歌的Gemini Robotics ER 2发布,做具身推理和多机器人协作。Meta推出Muse Code编程智能体,正面挑战Claude Code和OpenAI Codex。
每家巨头都在延伸触角。
但OpenAI的策略最为完整。其他公司要么只做模型(DeepSeek、智谱),要么只做硬件(SpaceX),要么做芯片不做设备(Anthropic)。只有OpenAI同时在软件、API和硬件三个层面布局。这种全域覆盖的能力,才是它真正的护城河。
当然,也有风险。
硬件是OpenAI从未涉足的领域。消费电子的失败率极高,即使是苹果,HomePod也经历了多次折戟。艾维的设计能力毋庸置疑,但设计好和卖好是两回事。300到400美元的定价,在当前经济环境下并不便宜。而且,消费者是否愿意为一个”只听不说”的设备买单,还需要市场验证。
⏳ 时间线:OpenAI硬件之路的关键节点
梳理一下OpenAI硬件化路径上的几个关键时间节点——
2023年:乔纳森·艾维离开苹果,创立LoveFrom设计工作室,与OpenAI达成合作。
2026年8月:ChatGPT免费用户升级GPT-5.6 Luna,古尔曼爆料硬件形态和定价。几乎同一时间,GPT-5.6系列宣布8月31日起从ChatGPT界面退出转API-only。
2027年(预计):首款AI硬件正式发布。届时GPT-6或更新版本可能已上线,模型能力将远超当前水平。
这条时间线传递的信息很明确:OpenAI不急于硬件变现,但在稳扎稳打地铺路。先把软件用户基数做大,把API开发者生态养厚,再在2027年用硬件把用户牢牢锁在生态内。这是一个至少三年的战略布局。
有意思的是,OpenAI CEO奥尔特曼最近紧急赴白宫闭门会谈,核心议题聚焦新一代AI模型的安全测试和高级智能系统合规管控。一边是产品在狂奔,一边是监管在收紧。这种张力,将伴随OpenAI整个硬件化进程。
🌊 2027年的AI世界会是什么样
想象一下2027年的场景。
你早上醒来,桌上那颗甜甜圈形状的设备已经开始播报今天的日程。你不用看手机,边刷牙边跟它聊昨晚的会议纪要,它帮你整理好了待办事项。出门时,它在最后一刻提醒你带伞。到了办公室,ChatGPT API驱动的企业应用已经把数据报表准备好了。
这不是科幻。
技术上,GPT-5.6 Luna已经能做到这些。硬件上,艾维的团队有能力把交互体验做到极致。生态上,数亿免费用户和庞大的开发者社区提供了基础。唯一的问题是:消费者愿不愿意为这种”看不见屏幕”的AI交互方式买单。
300到400美元。
这是一个考验。比Echo贵三倍,比一台入门手机便宜。如果OpenAI能证明这颗甜甜圈带来的体验远超智能音箱,这个价格就不是问题。如果不能,这就是另一个HomePod故事。
但无论如何,OpenAI已经把牌打出去了。免费模型锁住软件入口,自研硬件占据桌面,API生态渗透到每一个应用。从云端到桌面,从软件到硬件,这张网正在收拢。2027年见分晓。但竞争不会等到2027年——当OpenAI免费开放GPT-5.6 Luna的那一刻,下一轮入口争夺战已经打响了。谁还敢说AI竞赛已经见顶了?